Recent Posts

MAA TAKAFUL AND MEDICAL CARD

MALAYSIAN COMPANY FOR MALAYSIAN

MAXIMIZE YOUR RETURN IN EPF AND CASH

WORDS DOES NOT SELL. OUR PERFORMACE RECORDS IS.

LIPPER FUNDS AWARD 2014 WINNER

INVEST YOUR MONEY IN THE BEST FUND AWARD WINNER FOR 2014

PELAN PERSARAAN RM1 JUTA

KENANGA INVESTORS - PERFORMANCE 2013 - 20% RETURN AND PROFIT. INVEST WITH YOUR EPF ACCOUNT 1 WITH US!

MAA TAKAFUL DAN MEDICAL CARD

WHY PAY MORE FOR A MEDICAL CARD AND LIFE INSURANCE TAKAFUL? CONTACT ME FOR FREE QUOTATION AND CONSULTATION

Memaparkan catatan dengan label KAD PERUBATAN. Papar semua catatan

Isnin, 8 Disember 2014

Stand alone Medical Card - MEDICA2015 daripada MAA

Salam pagi

Medical card dari MAA Takaful.

Benefit seperti dalam gambar.


Dari RM64 sebulan (lelaki, 22-39 years old).

NCD 20% untuk tahun kedua dan seterusnya.

Tak perlu bayar 10% ko-takaful.

Polisi boleh pos jika duk jauh.

PM or whatsapp 01115484137


Ahmad Zunaidi bin Zulkipele
MAA Takaful Berhad
Sg Buloh, Selangor

08th December 2014

Rabu, 8 Oktober 2014

Polisi Lengkap MAA Takaful

Assalamualaikum.

Apa yang ada dalam satu polisi lengkap MAA Takaful? Mungkin ada juga yang tertanya-tanya. Secara mudah, polisi lengkap mengandungi

1.       Life takaful, atau pun life insurance.
2.       Personal Accident Takaful, atau PA insurance.
3.       Perlindungan 46 penyakit kritikal.
4.       Kad perubatan / medical card
5.       Khairat kematian
6.       Elaun kemasukan ke hospital / duit poket
7.       Elaun M.C apabila disebabkan oleh kemalangan
8.       Pengecualian bayaran jika pembayar ataupun pasangan terkena salah satu dari 46 penyakit kritikal/ meninggal dunia ataupun lumpuh.
9.       Hadiah saguhati apabila berlaku kematian kepada ahli keluarga – pasangan serta maksimum 4 orang anak
10.   Faedah badal haji dilakukan oleh MAA Takaful (Andalusia) kepada peserta jika berlakunya kematian
11.   Faedah 1 bahagian qurban yang dilakukan oleh MAA Takaful kepada peserta jika berlakunya kematian
12.   Fedah waqaf yang dilakukan oleh MAA Takaful kepada peserta jika berlakunya kematian.
13.   Simpanan/ savings/ pelaburan di mana ada sejumlah wang tersedia jika berlakunya kecemasan untuk digunakan oleh pihak peserta.
14.   Tiada bayaran ko-takaful. Masuk hospital betul-betul cashless (melainkan polisi hospital mengkehendaki downpayment dibayar walaupun memiliki medical card – polisi sesetengah hospital)

Anggaplah anda membeli sebuah kereta yang lengkap dengan 6 airbags, EBD, ABS, front parking sensors dan segala bagai safety measures. Segala tambahan itu bukannya datang secara percuma dan melibatkan kos.


Jika anda mempunyai bajet mencukupi untuk membeli Axia (dan bukannya BMW), hubungi saya supaya saya boleh design kan satu polisi bersesuaian.

Di saat anda sudah berwang dan mampu memiliki BMW, polisi ini boleh di tambah pada bila-bila masa. Yang penting, anda mesti mempunyai sekurang-kurangnya satu polisi.

Sertai takaful sementara anda masih layak. Bermula di usia muda supaya caruman bulanan lebih rendah dan anda mempunyai simpanan secukupnya di usia tua.

Segala urusan pewarisan harta dilakukan dengan system hibah, dan anda boleh namakan sesiapa sahaja sebagai penama (jiran sebelah rumah pun boleh)


Ahmad Zunaidi bin Zulkipele
0111.5484.137
MAA Takaful Berhad


Isnin, 8 September 2014

Contoh Pelan Perlindungan Lengkap


Contoh pelan perlindungan lengkap.

Prospek berumur 31 tahun memberikan budget RM210 sebulan.

Perlindungan hayat RM250,000.

Kalau meninggal dan waris laburkan RM250,000 dalm instrument pelaburan yang menjana pendapatan 8% setahun (ASB contohnya), waris memperoleh RM20,000 setahun atau RM1,666 sebulan. Tak cukup lagi untuk menggantt gaji tapi lebih baik sebagai permulaan. Waris ni boleh jadi sesiapa saja, termasuklah anak isteri kita yang perlu lagi makan pakai walaupun setelah kematian kita sebagai ketua keluarga.

Perlindungan Khusus RM7,000 merangkumi khairat kematian, badal haji, qurban dan waqaf yang dilakukan oleh MAA Takaful bagi pihak peserta ini. Pelan ini menjamin peserta menunaikan Rukun Islam yang ke 5 itu walaupun setelah kematiannya. Perlindungan ini sebaiknya memberi kesedaran bahawa simpanan di Tabung Haji semata tidak menjamin perlaksanaan Rukun Kelima itu.

Perlindungan kemalangan RM20,000 termasuklah elaun mc RM200 seminggu. Penting sangat terutama kalau kita pergi balik kerja menunggang motorsikal, ataupun terlalu aktif bersukan yang mana risiko kemalangan itu tinggi.

Kad perubatan yang memberikan limit tahunan RM100,000 setahun dengan tiada limit seumur hidup, tiada co-payment dan bil hospital diselesaikan 100% termasuklah 6% government tax dan juga caj ambulans. Bilik hospital RM200 semalaman yang memberikan single room di Columbia Asia.

Pelan lengkap ini juga melindungi 46 jenis penyakit kritikal sebanyak RM20,000. Juga waive bayaran sumbangan bulanan jika peserta disahkan mengidap mana-mana 46 penyakit kritikal.

Pelan dan manfaat ini adalah untuk sumbangan RM210 sebulan dan peserta berumur 31 tahun. Lebih muda anda bermula, pelan yang sama boleh menjadi milik anda dengan harga yang lebih murah. Begitu jugalah sebaliknya.

Owh ya, pelan ini juga datang dengan saving/ investment yang dilaburkan dalam dana ekuiti MAA yang memberikan pulangan konsisten 9% compounding, on average.

Jika anda sudah memiliki polisi, SEMAK polisi anda dan kenali perlindungan yang dilindungi dalam polisi anda. Boleh juga dimajukan pada saya bagi tujuan semakan.

Untuk mendapatkan sebutharga perlindungan di MAA Takaful, emailkan kepada saya di zunaidi.ahmad@gmail.com dengan menyertakan

Nama, tarikh lahir, status merokok/tidak dan juga no h.p.


Ianya percuma dan disediakan untuk perbincangan.


Khamis, 4 September 2014

Persiapkan Waris RM1.2 juta Sebelum Mati


Disaat saya tulis artikel ni, saya dah ‘persiapkan’ untuk waris RM1.2 juta (walaupun saya belum jutawan) kalau saya kembali kepada Tuhan di waktu saya masih muda. Sebenarnya, kita tak perlu jadi jutawan untuk pastikan waris ada ‘harta’ yang cukup mereka survive setelah pemergiaan kita. Toolsnya ialah lindungan takaful!
Bagi orang ‘muda’ seperti saya, risiko terbesar kematian disebabkan KEMALANGAN, bukan KESIHATAN. Walaupun saya dah bersedia dengan lindungan takaful untuk “kesihatan”, saya bagi perhatian besar pada lindungan “kemalangan”.

Tinggalkan Waris Beban Hutang?

Saya rasa terpanggil untuk tulis artikel ni lepas pemergian seorang sahabat saya pada awal tahun ni disebabkan kemalangan jalan raya. Beliau tinggalkan seorang isteri, 5 orang anak kecil, dan ‘beban hutang’ sangat besar yang terpaksa ditanggung oleh waris.
Masa tu saya fikir, kalau aku pesan pada dia pasal lindungan takaful masa berziarah ke rumah dia dua bulan sebelum dia meninggal, at least waris dia tak lah jatuh ditimpa tangga. Sudahlah sedih dengan pemergian dia, ditambah lagi dengan beban hutang yang besar terpaksa ditanggung, hingga ‘sesak dada’ memikirkannya.

Jana RM5,000 Sebulan Tanpa Bekerja

Untuk pastikan isteri saya tak perlu fikir pasal duit sepeninggalan saya, saya siapkan lindungan takaful Personal Accident (Kemalangan Diri) sekitar RM1.2 juta. Dia tetap akan kehilangan suami, tapi dia tak hilang sumber pendapatan, insyaAllah.
RM1.2 juta tu sebenarnya cukup untuk jana passive income at least RM5,000 sebulan selama-lamanya, tanpa perlu bekerja, tanpa sentuh pun duit RM1.2 juta tu walaupun 1 sen. Caranya ialah laburkan duit RM1.2 juta di tempat yang selamat, berisiko rendah dengan pulangan sekurang-kurangnya 5% setahun, seperti Tabung Haji.

Kos ‘Membeli’ Lindungan Takaful

“Berapa ‘premium’ insurannya?”
Takaful Personal Accident murah jer, cuma RM100 setahun untuk setiap lindungan RM100,000. Kita boleh dapatkan cover RM10,000 dengan bayaran serendah RM10 setahun. Tapi tak ada mana-mana takaful yang bagi cover sehingga RM1 juta kecuali income bulanan kita lebih RM10,000 sebulan. So, untuk cukupkan cover, kita kena ambik cover daripada beberapa takaful. Contohnya lindungan RM400,000 dari Takaful Ikhlas, RM400,000 dari BSN Prudential, dan RM400,000 dari Takaful Malaysia. So, total cukuplah RM1.2 juta.
Dan berita lebih baik, biasanya mana-mana syarikat (majikan) dah sediakan lindungan takaful atau insurans untuk kakitangan. Mungkin jumlah covernya sehingga 3 tahun ataupun 5 tahun pendapatan. So, kalau nak cukupkan RM1.2 juta, just top-up jer lah.

Penyumbang Takaful, Untung Kiri Kanan

“Kalau tak claim, rugilah duit bayar takaful tu?”
He he he… kekadang saya rasa kelakar bila orang cakap macam tu. Bagi saya, dua-dua untung. Claim untung, tak claim pun untung. Bila claim, maksudnya kita dah mati. Apa untungnya waris kalau kita mati? RM1.2 juta tu bukan nilai sebenar nyawa kita. Kalau boleh dibeli, saya pasti waris kita tak nak duit tu.
Kalau tak claim, kita tetap untung. Pertamanya, kita tak mati ataupun hilang upaya. Keduanya, ramai orang tak sedar, duit yang kita bayar untuk takaful tu adalah tabarru’ yang bermaksud “sedekah”. Duit tu adalah sedekah, dan sedekah tu salah satu jalan mengundang rezeki daripada Allah. Duit tu juga akan jadi saham di hari kehidupan yang kekal selamanya, iaitu Akhirat. So, tak ada istilah duit burn sebab bayar takaful!

Dapatkan Perlindungan, Bukan Simpanan

Kos saya bayar sumbangan takaful sebulan at least RM100 sebulan, dan duit tu 100% tabarru’ (sedekah), bukan saving. Saya tak buat saving melalui takaful sebab pulangannya sangat minimum berbanding saving di tempat lain.
Selain dari Personal Accident, saya juga ambik lindungan kesihatan, dan Takaful Kesihatan kosnya lagi mahal daripada Personal Accident. Kalau Personal Accident, kosnya cuma RM100 setahun (untuk cover RM100,000), tapi untuk kesihatan, kosnya at least RM50 – RM100 sebulan. Itu terpulang pada bajet masing-masing.

Saya Bukan Ejen Takaful atau Insurans

Ringkas cerita, saya syorkan semua sahabat cek balik lindungan takaful masing-masing. Jangan anggap ianya remeh. Saya yakin, kalian cuma akan percaya yang ianya penting bila musibah betul-betul terkena pada kalian, ataupun orang terdekat dengan kalian. Dan yang paling penting, saya ceritakan pasal lindungan takaful demi kebaikan semua, dan saya bukanlah ejen mana-mana takaful untuk mempromosikan tentang takaful.
Daripada saya menyesal sekali lagi sebab tak pernah cerita pasal takaful sebagaimana berlaku pada sahabat saya hari tu, lebih baik saya cerita sekarang. So, ‘beli’ takaful sekarang!

“Tinggalkan isteri dan anak dengan kesenangan adalah lebih baik dari meninggalkan mereka di dalam keadaan meminta-minta” (Hadith Riwayat Bukhari)


Wallahu a’lam.

Zulkifli
Damansara Damai
18 November 2011
22 Dzulhijjah 1432


p.s. Saya juga ada seorang kenalan yang kematian suami disebabkan kemalangan, tetapi suaminya telah siap dengan lindungan melebihi RM1 juta. Setelah kematian suami, dia terus berhenti kerja (dan tak perlu kerja lagi sepanjang hayat) untuk fokuskan perhatian kepada dua orang anaknya yang masih kecil. Ini juga kisah live yang saya tengok depan mata sendiri.

Artikel Asal di http://www.mohdzulkifli.com/2011/11/persiapkan-waris-rm1-2-juta-sebelum-mati.html#comment-6891

PERKONGSIAN PENGURUSAN KEWANGAN

PERKONGSIAN PENGURUSAN KEWANGAN

Assalamualaikum.

Lama saya tak update. Agak sibuk menguruskan temujanji Adif dengan doctor di PPUM. Sesi fisioterapinya mesti diteruskan. Tambah pula dengan cuti berderet 3 hari kerana sambutan hari kemerdekaan Negara ke 37.

Saya kena mengaku bahawa saya bukanlah perancang kewangan yang baik. Azam 2014 ini antaranya adalah untuk memantapkan ilmu mengenai pengurusan kewangan yang lebih baik bagi menambah nilai pada diri sendir dan keluarga yang terutamanya. Ini jugalah antara sebabnya saya cuba terjun dalam bidang takaful dan unit amanah. Selama ini asyik pening-pening orang cerita mengenai terma-terma dan syarat dalam insurans dan takaful yang memeningkan saya, Alhamdulillah sekarang rasa jahil itu sudahpun digantikan dengan ilmu.

Hasil latihan melalui bagi menghadapi ujian dan juga latihan dari agency (agency sentiasa bagi latihan dan tambaada sedikit sebanyak ilmu yang saya dapat yang saya suka untuk kongsikan dengan setiap prospek dan klien saya.

Pun begitu, yang saya ingin kongsikan di bawah ini adalah antara tip-tip yang boleh dipraktikkan bagi pengurusan kewangan diri terbaik yang boleh dijadikan pedoman dan panduan.

Bayar diri sendiri dahulu / Pay yourself first!


Dapat gaji terus bayar diri sendiri dulu. Elakkan berbelanja dahulu dan menunggu jika ada duit lebih untuk membayar diri sendiri. Bayaran kepada diri sendiri ini termasuklah simpanan tetap bulanan, regular investment dan juga yang paling penting adalah sumbangan takaful bulanan. Ini yang paling penting.  

Lari jauh-jauh dari kad kredit


Saya pasti yang pernah ada kad kredit pernah merasa peritnya berhutang dengan kad dredit. Nasihat saya bila ada orang yang promosikan privilege kad kredit, lari jauh-jauh dan usah lagi menoleh ke belakang. Anda baru sahaja berbuat baik kepada diri sendiri. Usah terjebak dengan 0% easy payment scheme dan segala yang berkaitan dengannya. Gantikan kad dredit dengan kad debit.

Gunakan tunai


Sangat berkait dengan point nombor 2 tadi. Emosinya berbeza bila berbelanja menggunakan kredit berbanding debit. RM200 itu terasa besar apabila dibayar dengan 4 keping note RM50 tetapi sangatlah kecil nilainya apabila hanya perlu dibayar dengan sekadar swipe dan tanda tangan.

Langsaikan hutang sedikit demi sedikit.


Cuba selesaikan hutang yang paling sedikit. Gunakan sebarang kenaikan gaji atau duit bonus untuk tutup hutang tersebut. Elakkan Easy RHB dan juga Court Mammoth. Motivasinya besar apabila kita sudah Berjaya langsaikan hutang kecil dan seterusnya moving forward untuk turut sama melangsaikan hutang yang lebih besar.

Tukar liquid cash kepada asset


Cash yang tinggi adalah bagus tetapi terlalu banyak cash bukanlah sesuatu yang bagus kerana wang tunai itu tidaklah lebih dari sekeping kertas dan tidaklah pula kalis dek inflasi. Nilainya makin menyusut. Tukarkan nilaian tunai tersebut dengan pembelian asset seperti rumah dan emas yang lebih kalis inflasi. Memanglah kita terpaksa pula berhutang untuk pembelian asset sebegini tetapi ini adalah hutang yang baik yang memaksa kita untuk menjadi lebih kaya. Panjangkan tempoh penjaman selama boleh bagi pengurusan cash flow yang lebih baik. Jika ada rezeki dalam bidang sewaan properties, beli rumah atau kedai tersebut dan sewakan.

Jangan beli apa yang bukan keperluan


Ada garisan pemisah yang besar antara keperluan dan juga kehendak. Jika semua orang pandai membezakan antara dua ini, ramai orang akanlebih bahagia hidup di bawah kemampuan, dan bukannya hidup mengikut kemampuan. Jika ramai sedar bahawa handphone RM300 juga boleh berfungsi sebaik yang berharga RM2,000 insyaallah hidup lebih bahagia. Hilangnya handphone mudah dicari ganti dan tidur lebih lena di malam hari.

Inilah sebanyak mungkin perkongsian saya hari ini. Saya juga pelajar seperti anda dan bukannya pakar dalam apa-apa bidang pun. Cuma apa yang boleh dikongsi, saya kongsi. Pengurusan kewangan yang baik amat berkait rapat dengan EMOSI, baik emosi orang yang mahu menguruskan kewangan mahupun orang yang terlibat secara langsung dengan aktiviti pengurusan kewangan yang dilakukannya. Maka semua pihak, dan bukan hanya pengurus kewangan terbabit sahaja tetapi semua yang terlibat dan menerima kesan dengan langkah pengurusan tersebut untuk bersama-sama menimba ilmu dan mencari faham bagi menidakkan kejahilan bertahun-tahun itu.

Matlamat saya hanya untuk mencari hidup bebas hutang dengan dapat menjadi ayah full time pada anak-anak saya.

Insyaallah, doakan.

Jika ada manfaat, sila-silakanlah share.


Jumaat, 15 Ogos 2014

How Much To Spend for Insurance / Takaful ?

Last week when I withdrew some cash at Maybank, there was a booth there. There was an insurance agent promoting Etiqa Takaful. I tried to ask several things about the product he was selling. As usual like normal insurance agents, he talked and boasted too much about how good he is in this subject (insurance/investment), I never try to argue with as I am not the similar kind of person as he is.
He talked on how he only promoted 4 products because he claimed these as “killer products”. He further explained that such products are perfect and suit everybody. When I raised the issue that each person has own circumstances so they may need different products, he couldn’t answer properly. As I threw to him more technical aspects of insurance, he became insecure, suspecting me as someone who may know a  lot of things, he started to be more reserved.
No one can deny we need protection, but the question is how much we should spend for insurance. The right answer is as little as possible. The more correct answer according to experts (not agents, because agents certainly want you to spend all your money on insurance), we have rules of thumb.
Everyone must only spend 5% of their gross income for life insurance.
Let say your salary per month is RM2,000, your 5% is RM100 only. Of course, this an estimate. But the 5% is very correct. Even if you want to spend more, RM150 is still reasonable, as it is within range of that RM100. Spending RM180 if your monthly pay is RM2,000 is wrong !
Once you decide that you will only spend RM150 for life insurance / takaful keluarga, you must study and buy necessary insurance only.
For example you must know these and avoid below as these usually what cost your insurance expensive.
1)      Cash value or saving – Insurance that claims will give you some money back after sometime are expensive. If you really want to save or invest money, don’t buy life insurance, just buy ASB !
2)       Riders – Riders are additional feature attached to a policy that cost you a lot of money. Trust me, unless you are rich, beware of riders. Normal people that are not rich must only buydread diseases and critical illness, don’t buy other riders.
3)      Medical card – Medical card or hospitalization insurance are actually not life insurance. It is a general insurance that works on indemnity basis. Although it is a general insurance like car insurance (except it doesn’t have Average clause), hospital/medical card is attached to saving policy or portfolio policy. As it is indemnity based, it is costly and it increases as time passes.
For Medical / hospital insurance, usually companies offer co-insurance clause, which means need to pay several hundred from own pocket, or pay half of the hospital expenses. The main purpose is insurers don’t want us to choose the more expensive hospital when cheaper is available. We,, it is reasonable. But the most important thing, Co-insurance is good as it reduce the monthly premium that we pay.
For people who are persuaded by agents to buy expensive hospital insurance, the agents claimed that if you do not buy this, you need to go to government hospital, and government hospital is slow and bad. So, people become scared and without thinking spend a lot of money on insurance.
But don’t be naïve !
Do you really think that the coverage is enough even you pay RM100 per month only for the medical card (this not include yet other insurance that comes along) , do you really think that it is enough ?
At the end of the day, you will still go to government hospital. If you just suffering 4 or 5 days not serious illness/injury, ok, you can stay in the private hospital, but still with normal people type hospital insurance, the longest they can stay in 2 weeks, after that the maximum limit is reached and you must go to hospital insurance. So, if your illness is very severe, you still need to go to government at the end.
If you are just lightly sick, ok, you can stay several days in private hospital, but come on, does it worth it to spend big proportion of your income for that medical insurance if just for staying in private hospital when you are not that sick ?
I am not saying you shouldn’t buy hospital insurance at all , but minimize it. If your company has group insurance to cover hospital costs, just do not buy medical / insurance.
Again, the most important thing in whatever we do is the product is cheap and we must can afford it.
Thus, hold that 5% rule, but this 5% rule doesn’t include general insurance like car and house insurance. Only for the life insurance/takaful you buy from the insurance agent, use the 5% rule. If you already spend more than 5% for life insurance, reduce it to about 5% of your income.
Remember the 5% rule !
Spend for life insurance / takaful – not more than 5% of your gross income only !!


Credit to http://pengurus-harta.com/2012/11/23/how-much-to-spend-for-insurance-takaful/

Isnin, 11 Ogos 2014

Dapatkan Polisi Takaful Anda Secara Percuma

1.     Ramai orang mencari cara untuk berjimat di saat harga barang yang naik dan tidak berkadaran dengan kadar kenaikan gaji. Alternatif terbaik adalah dengan mencari jalan ‘menaikkan’ gaji sendiri dengan mengurangkan perbelanjaan dan membuat kerja-kerja sampingan yang lain.

2.     Aktiviti mengurangkan perbelanjaan adalah cara paling mudah meningkatkan gaji sendiri. Bezakan dahulu antar keperluan dan kehendak dan buang yang mana yang tidak perlu. Sebagai contoh, mungkin cuma langgan pakej paling murah Astro berbanding membayar ratusan ringgit dengan pelbagai saluran hanya untuk menghabiskan 1-2 jam sehari di depan TV. Mungkin juga boleh guna talian telefon prabayar berbanding pasca bayar. Saya dapati ‘bil’ saya lebih jima menggunakan talian prabayar Tunetalk berbanding ketika saya menggunakan talian pasca bayar Digi dan Umobile dahulu. Terpulang, kerana kadar penggunaan telefon berbeza mengikut individu.

3.     Jika anda mempunyai polisi takaful sama ada kad perubatan ataupun insurans nyawa, dahulukan bayaran sumbangan bulanan tersebut dahulu berbanding bayaran yang lain.

4.     Anda boleh berjimat sebenarnya dengan memiliki polisi-polisi takaful ini. Di dalam laman rasmi Lembaga Hasil dalam Negeri, item 21 dan 24 menyatakan dengan jelas kadar ‘claimable’ sehingga RM6,000 dan RM3,000 masing-masing.

http://www.hasil.gov.my/goindex.php?kump=5&skum=1&posi=3&unit=1&sequ=1

5.     Jika anda pekerja kerajaan, anda adalah warganegara yang paling banyak mendapat faedah di bawah item 21. Memandangkan anda tiada sumbangan dalam KWSP, maka jumlah ‘claimable’ sebanyak RM6,000 itu boleh dituntut untuk setiap premium/ sumbangan takaful yang anda lakukan untuk insurans nyawa. RM6,000 / 12 bulan = RM500 sebulan.

6.     Dengan bayaran RM500 sebulan, dengan memiliki satu polisi takaful hayat dengan MAA Takaful, anda dilindungi sebanyak RM1,700,000.00 untuk diwariskan kepada keluarga dan anak-anak. (Untuk peserta berumur 30 tahun – Lihat ilustrasi). Polisi ini juga dating bersama dengan pelaburan, yang mana ditunjukkan dalam Senario 1 dan 2.


7.     Senario 1 mewakili ‘worst condition’ manakala Senario 2 adalah sebaliknya.

8.     RM500 sebulan yang disumbangkan itu boleh dituntut balik daripada LHDN, dan akhirnya menjadi percuma juga.

9.     Akhirnya anda memiliki satu polisi insurans hayat + pelaburan dengan harga sifar.

10.  Jika anda pekerja kerajaan mahupun pekerja swasta yang potongan tahunan KWSP kurang daripada RM6,000, gunakanlah lebihan peruntukan itu untuk mengambil manfaat dalam polisi takaful.

11.  Jika tidakpun menjadi percuma (untuk pekerja swasta), sekurang-kurangnya anda telah dapat mengurangkan sumbangan bulanan untuk polisi takaful anda.

12.  Untuk item 24, jumlah boleh dituntut adalah sehingga RM3,000 sebulan, untuk kad perubatan dan pendidikan.

13.  Di MAA Takaful, sumbangan RM250 sebulan (RM3,000/12) membolehkan anda mendapat kad perubatan P300  bernilai RM150,000 setahun, tiada had sepanjang hayat, guaranteed renewal, tiada bayaran co-takaful, duit elaun RM300 sehari jika masuk wad, lengkap dengan Personal Accident policy bernilai RM10,000 dan juka Takaful Khusus sebanyak RM7,000 yang merangkumi perkhidmatan badal haji (jika kematian pemegang policy), qurban dan waqaf yang dilakukan oleh MAA Takaful bagi pihak pemegang policy. Polisi ini juga turut datang dengan saving/ simpanan dan pelaburan.


14.  Jumlah RM250 sebulan atau RM6,000 ini juga boleh dituntut dari LHDN yang akhirnya menjadi percuma juga.

15.  Anda cuma perlu bayar untuk tahun pertama sahaja. Tahun kedua dan seterusnya, gunalah wang yang diperoleh daripada LHDN untuk membayar sumbangan polisi anda untuk tahun-tahun seterusnya.


16.  Yang berminat dan mahu dapatkan quotation percuma daripada saya, bolehlah diusulkan melalui email (zunaidi.ahmad@gmail.com) atau pun di talian 01115484137.

ADAKAH YANG LEBIH BAIK DARIPADA BENDA PERCUMA INI?

Khamis, 10 Julai 2014

Ambil Takaful Ketika Sihat!

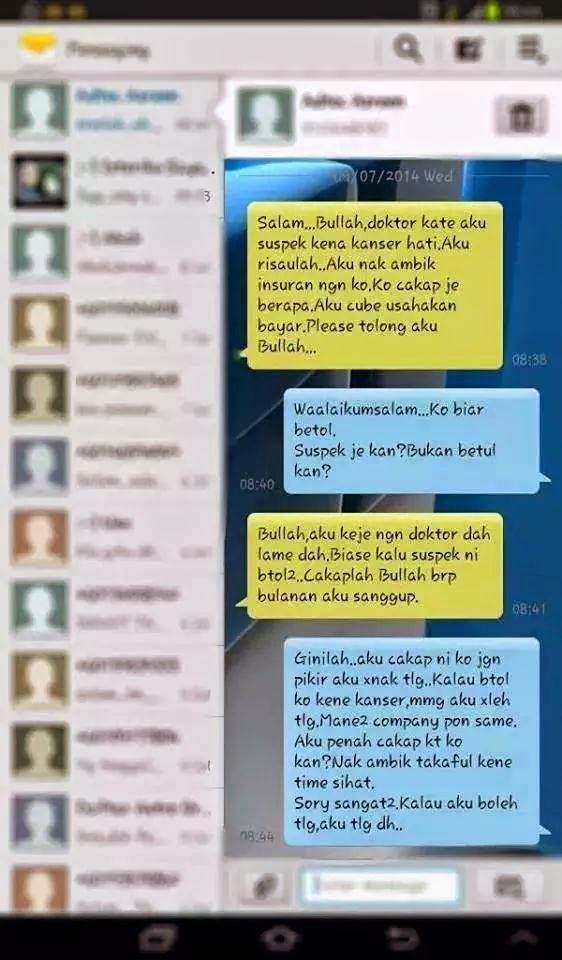
Memang ketika sihat ramai yang ambil mudah kepentingan memiliki sekurang-kurangnya 1 polisi takaful, tak kiralah dengan syarikat mana pun.

Apabila sudah sakit, memang mana-mana syarikat pun tak akan approve permohonan menyertai skim takaful.

Benda yang jadi keliling kita, eloklah dijadikan pengajaran. Jangan ambil mudah. Tanya khabar orang sebelah. Pengalaman pahit hidup dia kita cedok dan buat iktibar. Jangan sekadar buat iktibar sahaja, tapi teruslah bertindak agar musibah yang sama tidak menimpa kita.

Memang malang tak berbau. Kalau dia berbau macam bau durian, senang. Lagi 3km nak ada malang, dah bau siap-siap. Boleh la nak elak. Ni idak, sebab memang tak akan berbau punya.

Sediakan payung sebelum hujan. Nanti hujan baru nak cari payung, dah basah, semua dah tak guna.

Jadikan pengajaran, dan bertindak segera.

Rabu, 9 Julai 2014

KELEBIHAN MEDICAL CARD MAA TAKAFUL BERHAD

KELEBIHAN MEDICAL CARD MAA TAKAFUL BERHAD

Kelebihan yang saya senaraikan ini tidak lebih daripada pemerhatian saya sahaja, selepas memiliki juga kad perubatan syarikat lain tapi tidaklah lama selepas menyedari saya membayar lebih untuk sesuatu yang kurang.


1.     Tiada co-takaful

Yang ini saya paling suka. Syarikat lain mungkin ada charge anda co-takaful (RM300-RM1,000) sebagai bayaran menggunakan kad perubatan tersebut. Dah la anda sakit, kena pula bayar co-takaful. Ini memang tak adil pada saya. Tak pasti anda perlu bayar co-takaful atau tidak? Hubungi syarikat takaful anda dan periksa. Yang pasti, MAA Takaful tak charge anda yang pelik-pelik. ;)

2.     Boleh stand alone

Masa saya cari medical card dulu, saya cari medical card semata-mata, tanpa ada link dengan unit trust. Kerana bagi saya, lebih selesa invest dalam unit trust secara khusus. Selepas bergiat dalam industry takaful, saya sedar produk investment-link dengan medical card ini juga penting untuk membuat caruman bagi pihak kita pada masa-masa kita menghadapi masalah pembayaran. Apa-apapun medical card MAA Takaful boleh stand alone dan boleh dimiliki serendah RM70 sebulan. Murah bukan?

3.     Gerenti renewable sehingga berumur 80 tahun.

Ini part yang best. Ada syarikat yang susah nak renew kad perubatan klien terutama klien-klien yang menghadapi sakit serius selepas memiliki kad perubatan. Di MAA Takaful, tak akan ada rejection/ masalah renew walaupun jumlah claim anda lebih daripada apa yang anda sumbangkan, selagi tidak habis limit kad tersebut. Dijamin, sehingga 80 tahun.

4.     Tiada lifetime limit

Syarikat takaful lain mungkin menyatakan limit lifetime yang boleh digunakan. Di MAA Takaful, tiada limit untuk rawatan perubatan tetapi masih tertakluk dengan limit tahunan. Periksa polisi takaful dan medical card anda dan buatlah pilihan yang lebih bijak.

Semua yang berusia dari 30 hari hingga 59 tahun boleh memiliki kad perubatan dengan MAA Takaful.

Apa-apa pun, cara terbaik adalah dengan cek polisi sedia ada dan bincang dengan saya untuk improvement.

Yang keen to know the details, jangan segan-segan untuk hubungi saya, Zunaidi di 01115484137 atau email zunaidi.ahmad@gmail.com.


Selasa, 8 Julai 2014

Kerjaya Perancang Kewangan (Islam)


Berikut satu kisah tentang perbandingan kerjaya doktor dengan perancang kewangan. Kisah ini dipetik dari buku 'Kerjaya Seorang Perancangan Kewangan Peribadi' terbitan PTS (Sunthara Segar).


Seorang isteri membawa suaminya berjumpa seorang doktor pakar. Hasilnya pesakit terpaksa dirawat di blik rawatan ICU. Setelah 3 minggu pesakit meninggal dunia. Kisah malang pesakit diceritakan oleh si doktor kepada rakannya seorang perancang kewangan. Walaupun mereka berkawan, tetapi si doktor taksub dengan kerjayanya. Keadaan ini disedari oleh rakannya yang sengaja menimbulkan dialog berikut :

Rakan : Adakah awak akan meminta bayaran kepada si balu?

Doktor : Mestilah, saya kan doktor pakar

Rakan : Macamana pula dengan pihak hospital?

Doktor : Sudah tentu. Ubat-ubat, alat-alat hospital, penggunaan wad semuanya harus dibayar.

Rakan : Bukankah ini tidak adil? Si isteri menyerahkan kepercayaan kepada anda dan pihak hospital untuk menyelamatkan suaminya. Tetapi anda semua gagal, namum si balu tadi terpaksa membayar atas kegagalan anda. Dia terpaksa memikirkan bagaimana hendak membesarkan anak-anak tanpa pendapatan suami. Peliknya pihak hospital tetap mahukan wang mereka. Macamana dia nak bayar?

Doktor : tetapi ini adat dunia. Memang rawatan apatah lagi oleh pihak swasta bukan percuma! Kalau semua pesakit diberikan rawatan percuma pasti perniagaan perubatan tidak akan berjalan.

Rakan : Aha ! Memang betul pada saat ini apabila semua orang telah kembali dari menguburkan jenazah arwah, doktor seperti anda sudah tidak ada kepentingan lagi. Sekarang perancang kewanganlah yang menjadi doktor bukannya doktor penyakit tapi doktor kehidupan.

Doktor : Maksud anda ?

Rakan : Perancang kewanganlah yang akan membantu membayar bil hospital tadi melalui pelan insurans perubatan. Kami jugalah yang merancang agar anak2nya akan tetap memenuhi impian arwah ayahnya ke universiti.Melalui wasiat kami pastikan yang sebarang harta yang ditingalkan dapat dipindahkan dengan cepat dan adil kepada si balu tanpa melalui procedur mahkamah yang rumit. Kami lah yang memberi kehormatan diri dan maruah kepada si balu tadi. Dia tidak payah merayu, mengemis dan menjual tubuh untuk menyara kehidupannya. Dia tidak perlu menjadi ibu 'part time' kepada anak2nya. Sekarang cuba buktikan sejauh mana peranan awak kepada keluarga si mati setelah dia meninggal dunia?

Doktor : (tidak bersuara.......lama juga beliau terdiam)

KEPERLUAN MEMILIKI MEDICAL CARD

KENAPA PERLUKAN MEDICAL CARD / KAD PERUBATAN?


Ada orang yang ambil mudah keperluan mengambil medical card / kad perubatan.

Cara mudah untuk tahu sama ada anda perlu medical card atau tidak adalah dengan bertanya few simple questions seperti yang di bawah.

1       1.Berapakah duit simpanan di bank? Jika ditakdirkan anda sakit (cth: saluran darah jantung tersumbat) dan kos rawatan diperlukan sekitar RM50,000, adakah ada jumlah wang itu dalam akau simpanan anda?

-       Jika YA – berapa tahun masa diambil untuk mengumpul jumlah wang tersebut sepanjang kerjaya anda? Jika semua jumlah simpanan anda digunakan, adakah anda ingin bermula dari sifar semula?
-       Jika TIDAK – adakah jantung anda tidak perlu dibedah? Berapa banyak wang yang ditinggalkan untuk keluarga? Bolehkah mereka meneruskan hidup selesa tanpa anda? Atau memadai dengan jumpa bomoh dan dukun kampung?

2       2. Siapa yang boleh bantu anda dapatkan dana perubatan di atas? Ibu? Ayah? Saudara-mara? Apa kata mereka kelak, kalau ya pun mereka boleh membantu?

3       3.  Mahukah dapatkan rawatan tidak selesa daripada hospital kerajaan? Katil dengan pesakit yang sesak dengan menunggu giliran rawatan yang tidak muncul tiba? Kalau anda hidup dan bekerja di bandaraya, anda tentu setuju bahawa perkhidmatan kesihatan di hospital kerajaan amatlah tidak memuaskan. Mahu atau tidak, mendapatkan rawatan di hospital swasta adalah satu KEPERLUAN, dan bukan lagi kehendak.

4       4. Berapa peratus peningkatan kos perubatan di Malaysia? Kadar inflasi (kurang nilai matawang) dalam sector perubatan adalah lebih 10% setiap tahun. Bermakna, kos perubatan meningkat lebih 10% setahun. Adakah simpanan anda meningkat 10% setahun?


Memiliki kad perubatan / medical card tidaklah semahal yang anda sangka. Anda boleh memiliki kad perubatan dengan MAA dengan caruman di BAWAH RM100 setiap bulan. Saya ulang, bawah RM100.

Lebih murah daripada bayaran ansuran kereta anda, motorsikal anda, malah mungkin lebih murah daripada bil Astro anda.

Macam saya kata, ia tidak lagi menjadi suatu kehendak, tapi lebih kepada satu KEPERLUAN.


Miliki medical card MAA anda sekarang dengan menghubungi saya di 011-15484137 atau email zunaidi.ahmad@gmail.com.