Recent Posts

MAA TAKAFUL AND MEDICAL CARD

MALAYSIAN COMPANY FOR MALAYSIAN

MAXIMIZE YOUR RETURN IN EPF AND CASH

WORDS DOES NOT SELL. OUR PERFORMACE RECORDS IS.

LIPPER FUNDS AWARD 2014 WINNER

INVEST YOUR MONEY IN THE BEST FUND AWARD WINNER FOR 2014

PELAN PERSARAAN RM1 JUTA

KENANGA INVESTORS - PERFORMANCE 2013 - 20% RETURN AND PROFIT. INVEST WITH YOUR EPF ACCOUNT 1 WITH US!

MAA TAKAFUL DAN MEDICAL CARD

WHY PAY MORE FOR A MEDICAL CARD AND LIFE INSURANCE TAKAFUL? CONTACT ME FOR FREE QUOTATION AND CONSULTATION

Memaparkan catatan dengan label TAKAFUL. Papar semua catatan

Sabtu, 18 Jun 2016

Masih Bertangguh?

Selalunya bukan sebab masalah duit, tapi kerana masalah sikap.

Duit boleh dicari, sikap sukar diubah.

Jom join Takaful.

Medical card dari rm60++
Life takaful dari rm50++
Personal accident dari rm20++

Nak combine semuanya dalam satu polisi dan linked dgn investment portfolio?

Segalanya boleh di MAA Takaful Berhad

0123934137

Jumaat, 17 Jun 2016

Kesedaran Bertakaful


Salam pagi Jumaat. Dah lost count dah berapa hari puasa arini.

Berapa Ramadhan dah eh harini? Btw hari ni memang cuaca sangat sejuk dan confirm ramai bikers kat luar sana kesejukan mengharung hujan nk ke tempat kerja.

Nak share sikit sebenarnya. Dari kalangan rakyat kita yang 30 juta orang ini, hanya 15% sahaja yang ada kesedaran mengenai takaful. Lagi 85% sama ada kanak-kanak atau orang tua dan bakinya mereka yang bekerjaya tetapi belum lagi memiliki perlindungan takaful.

Orang tak ambil takaful sebab mereka belum sedar apa pentingnya memiliki takaful. Ada yang bagi alasan tidak minat dan sebagainya. Pokok pangkalnya jika kita dapat faham, maka tak akan timbul persoalan tak minat, tak cukup duit dan sebagainya.

Daripada 15% itu pula, agak-agak berapa % pula yang under cover? Maksud under cover adalah apabila terjadinya musibah, polisi mereka tak dapat untuk menyelesaikan masalah musibah itu.

Ada peluang lagi, saya kembali berceloteh ya.

Ahmad Zunaidi
0123934137
MAA Takaful Berhad

Rabu, 22 April 2015

Sesi Bersama Saya

Di MAA Takaful Berhad, kita tak ada pelan A, B atau C utk anda pilih.

Kami hanya ada plan yang direka utk keperluan anda.

1. Tentukan priority dalam pelan anda.
2. Bila priority sudah dikenal pasti, saya akan fikirkan satu plan yang bakal direka mengikut priority anda.
3. Jangan risau mengenai bajet. Bajet itu juga anda yang tentukan.

Kenapa masih bertangguh utk memiliki satu polisi aktif MAA Takaful?

Can we have a session?

Ahmad Zunaidi Bin Zulkipele
MAA Takaful Berhad
Kenanga Investors Berhad

Rabu, 25 Februari 2015

Cancer Care

CancerCare


“Tak mungkin saya menghidap kanser.” Inilah perkara yang mungkin terlintas dalam hati apabila kita memikirkan tentang kanser.


Malangnya, dalam dunia hari ini, tiada siapa yang boleh bersikap terlalu yakin bahawa mereka boleh mencegah penyakit memudaratkan

ini.

Namun, dengan kemajuan perubatan yang sedia ada, kebanyakan kanser boleh dikesan di peringkat awal dan berjaya dirawat.


Kanser ialah sejenis penyakit yang tidak memilih bulu. Penyakit ini tidak peduli badan siapa yang diserangnya. Sel kanser hidup sematamata untuk memenuhi matlamatnya sendiri untuk membiak.


Kanser langsung tidak menunjukkan belas kasihan dalam usahanya untuk

mengambil alih badan perumah sehingga tubuh yang dihuninya tidak lagi wujud.


Kanser. Perkataan yang sering dikaitkan dengan kematian.


Terdapat 210 jenis penyakit yang diklasifikasikan di bawah nama kanser. Kanser menyerang 11 juta dewasa dan kanak-kanak setiap tahun di seluruh dunia dan meragut enam juta nyawa setahun.


Di negara kita, 45,000 rakyat Malaysia disahkan menghidap kanser setiap tahun. Kanser ialah punca kematian kedua terbesar di Malaysia selepas sakit jantung.


Statistik ini memang menggerunkan dan kebarangkalian menundukkan kanser untuk terus hidup hanya satu dalam empat. Tidak hairanlah ketabahan penghidap kanser untuk menentang penyakit ini benar-benar teruji.


Jaminan kewangan membantu menentang kanser


Persediaan kewangan sangat penting dalam usaha menentang kanser. CancerCare boleh membantu menjamin kedudukan kewangan anda. Pelan ini membantu anda membuat persiapan kewangan dan menanggung bil rawatan kanser, supaya anda dapat memberi

tumpuan untuk kembali pulih tanpa bimbang tentang masalah kewangan.


Menerusi perlindungan meluas kanser peringkat awal dan lanjutan, pelan ini menyediakan sumber kewangan yang diperlukan supaya anda mendapat rawatan perubatan seawal mungkin dan memberikan peluang terbaik kepada anda untuk meneruskan kehidupan.


Menerusi CancerCare, anda bukan sahaja melindungi kesejahteraan diri, tetapi tabungan anda juga dapat dikekalkan, kerana pelan komprehensif ini membayar apabila Kanser disahkan di peringkat awal dan lanjutan.


Lindungi diri anda dengan CancerCare hari ini. Pelan ini adalah cara terbaik untuk memastikan anda bersedia untuk menghadapi ancaman penyakit yang paling pantas menular di Malaysia.


Khamis, 22 Januari 2015

Takaful Haji di MAA Takaful

Persediaan utk ke tanah suci.

Simpan lah di MAA Takaful serendah RM50 shj sebulan.

Hubungi saya utk maklumat lanjut Dan penyertaan.

01115484137-zunaidi

Rabu, 24 Disember 2014

Salah Faham Mengenai Takaful

Salah Faham Mengenai Takaful. 

1.       Setiap manfaat yang diperoleh (seperti dalam jadual manfaat polisi anda) perlu dibayar.

2.       Kad perubatan contohnya, mungkin mengambil 60% daripada jumlah caruman bulanan anda.

3.       Bersama dengan bayaran wakalah fee dan fee-fee yang lainnya, termasuk bakinya yang dilaburkan dalam unit amanah menjadikannya sebagai amaun sumbangan yang telah, sedang dan bakal anda bayar.

4.       Akan tetapi harga setiap manfaat ini, akan meningkat seiring dengan peningkatan kos perubatan dan umur anda.

5.       RM150 yang anda bayar ketika anda berusia 25 tahun mungkin cukup untuk mendapatkan kad perubatan RM100,000 setahun beserta takaful nyawa RM100,000, contohnya.

6.       Akan tetapi RM150 itu PASTI tidak akan cukup untuk mendapatkan semua manfaat tersebut ketika anda berusia 55 tahun. Carumannya mungkin RM250, mungkin juga RM300.

7.       Adakah anda perlu bayar lebihan caruman yang perlu dibayar ketika anda berusia 55 tahun itu?

8.       Tidak. Lebihan simpanan yang dilaburkan dalam unit amanah (item 3) lah yang digunakan bagi menampung ketidakcukupan sumbangan bulanan ketika anda meningkat usia kelak.

9.       Dengan cara itu, anda dapat memastikan jumlah sumbangan yang tetap (RM150) sedari anda berusia 25 tahun hingga 80 tahun.

10.   Justeru, mana-mana agen takaful yang lebih menekankan ‘saving’, atau simpanan dalam pemasaran mereka tidak lebih dari cuba mencari ‘sales’ dalam survival industry.

11.   Dengan inflasi perubatan berlegar sekitar 8-10% dan inflasi Ringgit sekitar 3-4%, mereka yang tidak terlibat dengan industri ini pun boleh berfikir secara logik yang RM150 hari ini tidak akan sama nilainya dengan RM150 20 tahun akan datang.

12.    Bila berbicara mengenai takaful, ianya akan selalu berkisar tentang perlindungan, dan bukannya pelaburan.

13.   Melaburlah di tempat yang betul, seperti contoh di unit amanah, dan bukan menerusi instrument takaful.

Rabu, 17 Disember 2014

Sahabat

Mencari Sahabat


Ramai mencari sahabat.


Yang boleh berdiri sama tinggi dengan kita, dan duduk sama rendah.


Yang boleh berkongsi suka dan duka. Yang menghulurkan tangan dikala semuanya menjauhkan diri.


Malangnya tak ramai yang ada.


Boleh tidak kita bantu ‘sahabat’ kita?


Seperti mana kita harapkan mereka membantu kita?


Kenapa? Ada keraguankah pada diri sendiri untuk membantu?


Di kala kita sakit, takaful yang membantu kita menyelesaikan semua bil hospital.


Di kala kita sangat memerlukan rawatan dan tidak lagi mampu menunggu, takaful membantu kita mendapatkan rawatan terbaik yang ada.


Di waktu kita dilanda musibah, takaful yang membantu.


Di kala kita mati, takaful membantu menyelesaikan hutang-hutang duniawi kita.


Takaful membantu memberi pakai makan kepada keluarga yang kita tinggalkan, selama mana yang kita inginkan.


Malah takaful yang menamin badal haji untuk kita.


Mana Ali, mana Kamal?


Mana mereka yang dulunya mengeteh sekali di Pelita? Di Subaidah?


Mana mereka yang dulu bersorak sama bila Harimau Malaya menerkam?


Anak kita lapar.


Isteri kita kusut.


Manakala kita telah pun pergi.


Berkawanlah dengan takaful.


Kalaupun masalah itu tidak selesai


Setidaknya bebanan sudah berkurang


Bahu sudah kurang peritnya menggalas.


Rabu, 10 Disember 2014

Permata Tersembunyi

Permata Tersembunyi


1.  Kadang orang tanya saya, kenapa saya tak market produk dari syarikat A atau B, yang memang orang dah kenal, billboard merata-rata dan banyak sponsor rancangan TV dan macam-macam program lain lagi.

2. Pada saya syarikat ini memang bagus business model nya. Menekankan branding nya supaya konsultant macam saya ni lebih mudah buat kerja. Tak perlu penat-penat memperkenalkan syarikat yang saya wakili. Tak perlu bersusah payah meyakinkan bahawa wang pelaburan mereka ini akan berada di dalam dana yang diluluskan Security Commissioner dan syarikat juga diluluskan oleh FiMM atau MTA.

3. Tapi hakikatnya jika ilmu yang saya ada ini, 100% juga dimiliki oleh prospek saya, maka dia juga tidak akan memilih syarikat yang famous atau glamour tersebut. Prestasi dana (contohnya) boleh dibentangkan secara hitam putih dan dibuat bandingan ‘apple to apple’.

4. Begitu juga halnya dengan takaful. RM100 untuk benefit RM300,000 (contohnya) tentulah lebih murah jika dibandingkan dengan RM100 untuk benefit RM100,000.


5. Sifirnya mudah. Saya mencari nilai tambah yang boleh diberi pada prospek dan klient. Nilai tambah ini saya cari daripada syarikat yang saya wakili. Pada saya jika klient saya gembira, maka itu menjadi kepuasan pada saya.

6.  Mungkin sesetengah orang berasa puas jika konsultantnya menghadiahkan pelbagai cenderahati atapun diari menjelang tahun baru. Itu memang bagus. Saya juga praktikkan begitu. Tetapi mengambil contoh point No. 4 di atas, jika perbezaan RM200,000 itu boleh dikira sebagai hadiah, maka itulah hadiah saya kepada klient selain cenderahati lain yang saya sebutkan di atas.

Isnin, 8 Disember 2014

Stand alone Medical Card - MEDICA2015 daripada MAA

Salam pagi

Medical card dari MAA Takaful.

Benefit seperti dalam gambar.


Dari RM64 sebulan (lelaki, 22-39 years old).

NCD 20% untuk tahun kedua dan seterusnya.

Tak perlu bayar 10% ko-takaful.

Polisi boleh pos jika duk jauh.

PM or whatsapp 01115484137


Ahmad Zunaidi bin Zulkipele
MAA Takaful Berhad
Sg Buloh, Selangor

08th December 2014

Sabtu, 6 Disember 2014

Polisi Pendidikan Anak di MAA Takaful

Assalamualaikum,

Gambar ilustrasi kos pendidikan hari ini dan 18 tahun terkehadapan.


Perkara hakikat yang saya perlu kongsikan.

1. Anak-anak kita akan sambung belajar melangkau pendidikan wajib iaitu setakat SPM/ 17 tahun.

2. Kos pendidikan tidak akan selamanya disubsidi. Kalaupun dengan subsidi, kos nya masih banyak. Lihat apa yang terjadi pada harga petrol hari ini?

3. Hakikatnya kita terpaksa juga menyimpan untuk keperluan pendidikan anak-anak. Ini hakikat.

4. Jika anak kita berusia 3 tahun sekarang, apa jaminan yang kita akan dapat menyimpan sekurang-kurangnya sehingga anak tadi berusia 18 tahun? Hakikat kematian dan sakit yang berlaku pada diri kita tidak akan diramal, lantas kita tidak akan dapat menjamin simpanan untuk anak-anak kita.

5. Ramai kalangan kita menyimpan di institusi perbankan tradisional, yang memberikan pulangan yang sedikit dan tidak pula meneruskan simpanan itu andai kita sakit ataupun meninggal.

Solusinya

1. Dapatkan polisi pendidikan anak-anak daripada mana-mana syarikat takaful.

2. Polisi mendidikan menjamin simpanan bulanan setiap bulan sehingga anak berusia 25 tahun.

3. Jika anda meninggal, ataupun isteri anda meninggal, ataupun ditakdirkan mengalami sakit-sakit kritikal yang memerlukan perbelanjaan yang buka sedikit, pihak takaful akan meneruskan sumbangan bulanan tersebut bagi tujuan pendidikan anak-ana anda.

4. Simpanan anak-anak anda terjamin dengan menabung di dalam takaful.

5. Polisi di MAA Takaful hanyalah serendah RM50 sahaja sebulan. Sangat murah dan mampu milik.

6. Paksa diri anda untuk mempunyai sekurangnya satu polisi pendidikan untuk anak anda.


Ahmad Zunaidi bin Zulkipele
MAA Takaful Berhad  
0111.5484.137

Isnin, 3 November 2014


Contoh ilustrasi untuk pelan pendidikan anak-anak.

Ilustrasi ni untuk anak sulung saya sebenarnya. Bermula dengan RM50 saja dulu. Taka pa lah daripada tak bermula langsung. Tahun depan tambah lagi RM50 Insyaallah. Polisi matang pada usianya 25 tahun.

Saya target ada 3 polisi pendidikan untuk Akif supaya setidaknya ada RM30,000 dalam bentuk tunai untuk tujuan pendidikannya.

Paling utama, pihak takaful akan meneruskan sumbangan RM50 sebulan ini andai kata nyawa saya (atau isteri) pendek ataupun saya (atau isteri) ditimpah musibah kecacatan kekal.

Paling kurang simpanan pendidikannya terjamin.

Insentif untuk kecemerlangan akedemik juga disediakan takaful, tapi pada saya ia tidak begitu penting. Lebih penting adalah simpanan pendidikan itu ada walaupun saya dah tak ada.

Ada parents yang nak ikut jejak langkah saya dan isteri?

Kita bermula perlahan. It doesn’t matter.

Yang penting kita sudah bermula.

Isnin, 8 September 2014

Contoh Pelan Perlindungan Lengkap


Contoh pelan perlindungan lengkap.

Prospek berumur 31 tahun memberikan budget RM210 sebulan.

Perlindungan hayat RM250,000.

Kalau meninggal dan waris laburkan RM250,000 dalm instrument pelaburan yang menjana pendapatan 8% setahun (ASB contohnya), waris memperoleh RM20,000 setahun atau RM1,666 sebulan. Tak cukup lagi untuk menggantt gaji tapi lebih baik sebagai permulaan. Waris ni boleh jadi sesiapa saja, termasuklah anak isteri kita yang perlu lagi makan pakai walaupun setelah kematian kita sebagai ketua keluarga.

Perlindungan Khusus RM7,000 merangkumi khairat kematian, badal haji, qurban dan waqaf yang dilakukan oleh MAA Takaful bagi pihak peserta ini. Pelan ini menjamin peserta menunaikan Rukun Islam yang ke 5 itu walaupun setelah kematiannya. Perlindungan ini sebaiknya memberi kesedaran bahawa simpanan di Tabung Haji semata tidak menjamin perlaksanaan Rukun Kelima itu.

Perlindungan kemalangan RM20,000 termasuklah elaun mc RM200 seminggu. Penting sangat terutama kalau kita pergi balik kerja menunggang motorsikal, ataupun terlalu aktif bersukan yang mana risiko kemalangan itu tinggi.

Kad perubatan yang memberikan limit tahunan RM100,000 setahun dengan tiada limit seumur hidup, tiada co-payment dan bil hospital diselesaikan 100% termasuklah 6% government tax dan juga caj ambulans. Bilik hospital RM200 semalaman yang memberikan single room di Columbia Asia.

Pelan lengkap ini juga melindungi 46 jenis penyakit kritikal sebanyak RM20,000. Juga waive bayaran sumbangan bulanan jika peserta disahkan mengidap mana-mana 46 penyakit kritikal.

Pelan dan manfaat ini adalah untuk sumbangan RM210 sebulan dan peserta berumur 31 tahun. Lebih muda anda bermula, pelan yang sama boleh menjadi milik anda dengan harga yang lebih murah. Begitu jugalah sebaliknya.

Owh ya, pelan ini juga datang dengan saving/ investment yang dilaburkan dalam dana ekuiti MAA yang memberikan pulangan konsisten 9% compounding, on average.

Jika anda sudah memiliki polisi, SEMAK polisi anda dan kenali perlindungan yang dilindungi dalam polisi anda. Boleh juga dimajukan pada saya bagi tujuan semakan.

Untuk mendapatkan sebutharga perlindungan di MAA Takaful, emailkan kepada saya di zunaidi.ahmad@gmail.com dengan menyertakan

Nama, tarikh lahir, status merokok/tidak dan juga no h.p.


Ianya percuma dan disediakan untuk perbincangan.


Khamis, 4 September 2014

PERKONGSIAN PENGURUSAN KEWANGAN

PERKONGSIAN PENGURUSAN KEWANGAN

Assalamualaikum.

Lama saya tak update. Agak sibuk menguruskan temujanji Adif dengan doctor di PPUM. Sesi fisioterapinya mesti diteruskan. Tambah pula dengan cuti berderet 3 hari kerana sambutan hari kemerdekaan Negara ke 37.

Saya kena mengaku bahawa saya bukanlah perancang kewangan yang baik. Azam 2014 ini antaranya adalah untuk memantapkan ilmu mengenai pengurusan kewangan yang lebih baik bagi menambah nilai pada diri sendir dan keluarga yang terutamanya. Ini jugalah antara sebabnya saya cuba terjun dalam bidang takaful dan unit amanah. Selama ini asyik pening-pening orang cerita mengenai terma-terma dan syarat dalam insurans dan takaful yang memeningkan saya, Alhamdulillah sekarang rasa jahil itu sudahpun digantikan dengan ilmu.

Hasil latihan melalui bagi menghadapi ujian dan juga latihan dari agency (agency sentiasa bagi latihan dan tambaada sedikit sebanyak ilmu yang saya dapat yang saya suka untuk kongsikan dengan setiap prospek dan klien saya.

Pun begitu, yang saya ingin kongsikan di bawah ini adalah antara tip-tip yang boleh dipraktikkan bagi pengurusan kewangan diri terbaik yang boleh dijadikan pedoman dan panduan.

Bayar diri sendiri dahulu / Pay yourself first!


Dapat gaji terus bayar diri sendiri dulu. Elakkan berbelanja dahulu dan menunggu jika ada duit lebih untuk membayar diri sendiri. Bayaran kepada diri sendiri ini termasuklah simpanan tetap bulanan, regular investment dan juga yang paling penting adalah sumbangan takaful bulanan. Ini yang paling penting.  

Lari jauh-jauh dari kad kredit


Saya pasti yang pernah ada kad kredit pernah merasa peritnya berhutang dengan kad dredit. Nasihat saya bila ada orang yang promosikan privilege kad kredit, lari jauh-jauh dan usah lagi menoleh ke belakang. Anda baru sahaja berbuat baik kepada diri sendiri. Usah terjebak dengan 0% easy payment scheme dan segala yang berkaitan dengannya. Gantikan kad dredit dengan kad debit.

Gunakan tunai


Sangat berkait dengan point nombor 2 tadi. Emosinya berbeza bila berbelanja menggunakan kredit berbanding debit. RM200 itu terasa besar apabila dibayar dengan 4 keping note RM50 tetapi sangatlah kecil nilainya apabila hanya perlu dibayar dengan sekadar swipe dan tanda tangan.

Langsaikan hutang sedikit demi sedikit.


Cuba selesaikan hutang yang paling sedikit. Gunakan sebarang kenaikan gaji atau duit bonus untuk tutup hutang tersebut. Elakkan Easy RHB dan juga Court Mammoth. Motivasinya besar apabila kita sudah Berjaya langsaikan hutang kecil dan seterusnya moving forward untuk turut sama melangsaikan hutang yang lebih besar.

Tukar liquid cash kepada asset


Cash yang tinggi adalah bagus tetapi terlalu banyak cash bukanlah sesuatu yang bagus kerana wang tunai itu tidaklah lebih dari sekeping kertas dan tidaklah pula kalis dek inflasi. Nilainya makin menyusut. Tukarkan nilaian tunai tersebut dengan pembelian asset seperti rumah dan emas yang lebih kalis inflasi. Memanglah kita terpaksa pula berhutang untuk pembelian asset sebegini tetapi ini adalah hutang yang baik yang memaksa kita untuk menjadi lebih kaya. Panjangkan tempoh penjaman selama boleh bagi pengurusan cash flow yang lebih baik. Jika ada rezeki dalam bidang sewaan properties, beli rumah atau kedai tersebut dan sewakan.

Jangan beli apa yang bukan keperluan


Ada garisan pemisah yang besar antara keperluan dan juga kehendak. Jika semua orang pandai membezakan antara dua ini, ramai orang akanlebih bahagia hidup di bawah kemampuan, dan bukannya hidup mengikut kemampuan. Jika ramai sedar bahawa handphone RM300 juga boleh berfungsi sebaik yang berharga RM2,000 insyaallah hidup lebih bahagia. Hilangnya handphone mudah dicari ganti dan tidur lebih lena di malam hari.

Inilah sebanyak mungkin perkongsian saya hari ini. Saya juga pelajar seperti anda dan bukannya pakar dalam apa-apa bidang pun. Cuma apa yang boleh dikongsi, saya kongsi. Pengurusan kewangan yang baik amat berkait rapat dengan EMOSI, baik emosi orang yang mahu menguruskan kewangan mahupun orang yang terlibat secara langsung dengan aktiviti pengurusan kewangan yang dilakukannya. Maka semua pihak, dan bukan hanya pengurus kewangan terbabit sahaja tetapi semua yang terlibat dan menerima kesan dengan langkah pengurusan tersebut untuk bersama-sama menimba ilmu dan mencari faham bagi menidakkan kejahilan bertahun-tahun itu.

Matlamat saya hanya untuk mencari hidup bebas hutang dengan dapat menjadi ayah full time pada anak-anak saya.

Insyaallah, doakan.

Jika ada manfaat, sila-silakanlah share.


Selasa, 19 Ogos 2014

TUNAI HAJI LAGI 10 TAHUN?

TUNAI HAJI LAGI 10 TAHUN?

Realiti 2014

Menunaikan Ibadah Haji dalam masa 10 Tahun


Katakan hari ini, anda yang berusia bawah 30 tahun ke Tabung Haji. Buka akaun dan daftar untuk ke tanah suci bagi menunaikan rukun Islam kelima itu. Saya jangka anda hanya dapat ke tanah suci menjelang 2066.

Tahun ini, 2014 dan terpaksa menunggu 52 tahun untuk ke tanah suci. Itupun kalau umur panjang.

Kos

Berapa kos untuk menunaikan haji pada tahun lepas, iaitu 2013?

Sedikit carian Google membawa ke laman web rasmi tabung Haji, iaitu kos menunaikan haji kali pertama sebanyak RM16, 155. Peserta tabung haji hanya perlu membayar RM9,980 dan selebihnya ditanggung pihak kerajaan.

Pakej swasta berharga sekitar RM26,238 (http://www.safariharamain.com/pakej-haji-swasta/).

Adakah cara lain untuk menunaikan haji dengan lebih cepat tanpa rasa terlalu terbeban?

Berapa kos yang perlu ditanggung pada tahun 2066 kalau masih mengikuti pakej tabung haji?

Katakan inflasi matawang dan kenaikan kos haji pada kadar 4% setahun, dan katakana kerajaan masih lagi member subsidi haji.

Jadi kita ambil angka RM9,980 sebagai angka present value, pada tahun 2014.

Pada tahun 2066, pada kadar inflasi dan kenaikan kos haji sekitar 4% setahun, kos untuk menunaikan haji adalah sebanyak RM76,712. Peningkatan kos sebanyak RM66,732 atau RM1,283 setahun.

Alternatif

Apa kata saya cadangkan alternative terbaik menggunakan produk takaful dan juga unit amanah. Tetapkan masa selama 10 tahun dan anda ingin menunaikan haji pada penghujung tahun ke 10.

Kita gunakan pakej haji swasta sebagai asas.

RM26,238 pada 2014 adalah senilai dengan RM38,838 pada tahun 2024, iaitu 10 tahun dari sekarang. Katakan kita ambil angka RM40,000 sebagai sasaran yang mahu dicapai dalam masa 10 tahun.

Tools Pertama – Unit Amanah


Manfaatkan dana-dana unit amanah. Kenanga Shariah Growth Fund memberikan pulangan sekitar 12% setahun.

Dengan simpanan permulaan sebanyak RM1,000 dan mahu menyimpan bulanan secara tetap selama 10 tahun, anda hanya perlu mengasingkan duit gaji anda sebanyak RM175 sahaja untuk mendapatkan dana sebanyak RM40,000 untuk mengikut pakej swasta menunaikan haji.

Tools Kedua – Takaful


Apa-apa pun boleh terjadi kepada anda dalam masa 10 tahun menyimpan itu. Gunakan Takaful Hajj daripada MAA yang menjamin badal haji dilakukan oleh pihak takaful jika anda meninggal. Sumbangan yang serendah RM50 sahaja sebulan dengan takaful life minimum RM20,000 untuk ditinggalkan kepada sanak saudara. Jumlah itu juga akan diberikana sekiranya anda mengalami sebarang kecacatan kekal.

Takaful Hajj juga akan melakukan ibadah qurban, waqaf dan juga khairat kematian. Jika kematian/hilang upaya kekal  berlaku di tanah suci, takaful akan membayar sehingga 200% dana caruman life asal.

Kesimpulan

Berapa kos untuk tunaikan haji 10 tahun akan datang?

RM175 + RM50 = RM225 sahaja sebulan.

Soalannya, anda mahu atau tidak?

Saya sudah provide jalan. Terpulang pada anda untuk menelusuri jalan tersebut atau tidak.


Khamis, 14 Ogos 2014

Pindahkan Risiko Kesihatan Anda Melalui Takaful

Hakikatnya musibah yang menimpa seseorang adalah sesuatu yang tidak terjangka. Kita pun tidak akan menjangka kalau2 5 tahun kehadapan kita bakal disahkan mengidap penyakit jantung.

Kita juga tidak dapat agak kalau2 bulan depan anak kecil kita disahkan mengidap demam denggi.

Semua ini adalah sesuatu yang tidak terjangka. Dan sesuatu yang tidak terjangka ini dinamakan risiko, yang mana antara cara menghadapi risiko ini adalah sama ada avoid (elak), reduce (kurangkan), retain ataupun transfer (pindahkan).

Takaful berfungsi sebagai risk transfer medium. Pindahkan risiko musibah itu (boleh elak ke sakit? Boleh kurangkan ke musibah, atau boleh simpan ke musibah itu? Selesai ke masalah?) kepada pihak takaful supaya kita tidaklah terlalu terbeban dengan musibah melanda.

Soalan saya, adakah anda sudah miliki sekurangnya satu polisi takaful?

Mampukah anda untuk jatuh sakit?

Selasa, 12 Ogos 2014

Semak Polisi Insurans Anda!

Salam,

Terjumpa posting menarik ni dalam Facebook, real life dan real situation.

Rasa terpanggil untuk kongsi dengan semua orang.

Jadi kalau yang membaca ni dah ada polisi takaful dan medical card, rajin-rajinlah semak dan study.

Kalau rasa leceh, tak pandai nak semak, boleh contact saya untuk saya review kan dan semak.

Jangan kerana ambil polisi ddengan kawan baik, kita yang tak dapat benefit.

Isnin, 11 Ogos 2014

Dapatkan Polisi Takaful Anda Secara Percuma

1.     Ramai orang mencari cara untuk berjimat di saat harga barang yang naik dan tidak berkadaran dengan kadar kenaikan gaji. Alternatif terbaik adalah dengan mencari jalan ‘menaikkan’ gaji sendiri dengan mengurangkan perbelanjaan dan membuat kerja-kerja sampingan yang lain.

2.     Aktiviti mengurangkan perbelanjaan adalah cara paling mudah meningkatkan gaji sendiri. Bezakan dahulu antar keperluan dan kehendak dan buang yang mana yang tidak perlu. Sebagai contoh, mungkin cuma langgan pakej paling murah Astro berbanding membayar ratusan ringgit dengan pelbagai saluran hanya untuk menghabiskan 1-2 jam sehari di depan TV. Mungkin juga boleh guna talian telefon prabayar berbanding pasca bayar. Saya dapati ‘bil’ saya lebih jima menggunakan talian prabayar Tunetalk berbanding ketika saya menggunakan talian pasca bayar Digi dan Umobile dahulu. Terpulang, kerana kadar penggunaan telefon berbeza mengikut individu.

3.     Jika anda mempunyai polisi takaful sama ada kad perubatan ataupun insurans nyawa, dahulukan bayaran sumbangan bulanan tersebut dahulu berbanding bayaran yang lain.

4.     Anda boleh berjimat sebenarnya dengan memiliki polisi-polisi takaful ini. Di dalam laman rasmi Lembaga Hasil dalam Negeri, item 21 dan 24 menyatakan dengan jelas kadar ‘claimable’ sehingga RM6,000 dan RM3,000 masing-masing.

http://www.hasil.gov.my/goindex.php?kump=5&skum=1&posi=3&unit=1&sequ=1

5.     Jika anda pekerja kerajaan, anda adalah warganegara yang paling banyak mendapat faedah di bawah item 21. Memandangkan anda tiada sumbangan dalam KWSP, maka jumlah ‘claimable’ sebanyak RM6,000 itu boleh dituntut untuk setiap premium/ sumbangan takaful yang anda lakukan untuk insurans nyawa. RM6,000 / 12 bulan = RM500 sebulan.

6.     Dengan bayaran RM500 sebulan, dengan memiliki satu polisi takaful hayat dengan MAA Takaful, anda dilindungi sebanyak RM1,700,000.00 untuk diwariskan kepada keluarga dan anak-anak. (Untuk peserta berumur 30 tahun – Lihat ilustrasi). Polisi ini juga dating bersama dengan pelaburan, yang mana ditunjukkan dalam Senario 1 dan 2.


7.     Senario 1 mewakili ‘worst condition’ manakala Senario 2 adalah sebaliknya.

8.     RM500 sebulan yang disumbangkan itu boleh dituntut balik daripada LHDN, dan akhirnya menjadi percuma juga.

9.     Akhirnya anda memiliki satu polisi insurans hayat + pelaburan dengan harga sifar.

10.  Jika anda pekerja kerajaan mahupun pekerja swasta yang potongan tahunan KWSP kurang daripada RM6,000, gunakanlah lebihan peruntukan itu untuk mengambil manfaat dalam polisi takaful.

11.  Jika tidakpun menjadi percuma (untuk pekerja swasta), sekurang-kurangnya anda telah dapat mengurangkan sumbangan bulanan untuk polisi takaful anda.

12.  Untuk item 24, jumlah boleh dituntut adalah sehingga RM3,000 sebulan, untuk kad perubatan dan pendidikan.

13.  Di MAA Takaful, sumbangan RM250 sebulan (RM3,000/12) membolehkan anda mendapat kad perubatan P300  bernilai RM150,000 setahun, tiada had sepanjang hayat, guaranteed renewal, tiada bayaran co-takaful, duit elaun RM300 sehari jika masuk wad, lengkap dengan Personal Accident policy bernilai RM10,000 dan juka Takaful Khusus sebanyak RM7,000 yang merangkumi perkhidmatan badal haji (jika kematian pemegang policy), qurban dan waqaf yang dilakukan oleh MAA Takaful bagi pihak pemegang policy. Polisi ini juga turut datang dengan saving/ simpanan dan pelaburan.


14.  Jumlah RM250 sebulan atau RM6,000 ini juga boleh dituntut dari LHDN yang akhirnya menjadi percuma juga.

15.  Anda cuma perlu bayar untuk tahun pertama sahaja. Tahun kedua dan seterusnya, gunalah wang yang diperoleh daripada LHDN untuk membayar sumbangan polisi anda untuk tahun-tahun seterusnya.


16.  Yang berminat dan mahu dapatkan quotation percuma daripada saya, bolehlah diusulkan melalui email (zunaidi.ahmad@gmail.com) atau pun di talian 01115484137.

ADAKAH YANG LEBIH BAIK DARIPADA BENDA PERCUMA INI?

Sabtu, 2 Ogos 2014

Ahad Kembali Ke KL

Ahad, 3 Ogos 2014 insyaallah ke KL meneruskan rutin kehidupan bekerja. Andai ada orang Terengganu yang berminat tentang perlindungan takaful dan juga peluang pelaburan bersama Kenanga Investors Berhad jangan segan untuk hubungi saya @ 01115484137.

Tak perlu isi borang sebab memang saya tak bawa apa-apa borang pun. Cuma niat untuk bagi awareness, kepentingan dan keperluan setiap produk dengan cara hidup anda.

Jangan lupa doakan saudara kita di Gaza.

Salam sayang,

Zunaidi

Khamis, 10 Julai 2014

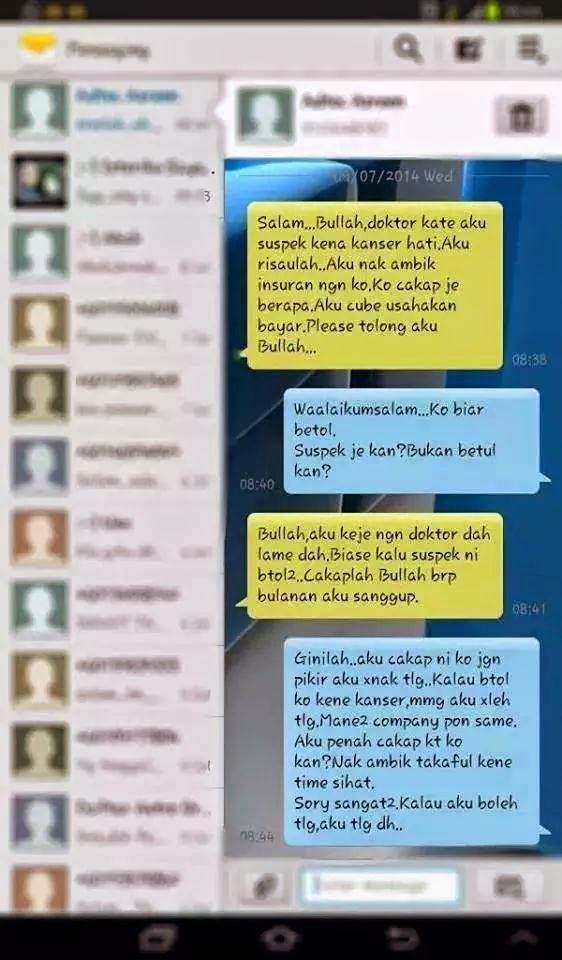
Ambil Takaful Ketika Sihat!

Memang ketika sihat ramai yang ambil mudah kepentingan memiliki sekurang-kurangnya 1 polisi takaful, tak kiralah dengan syarikat mana pun.

Apabila sudah sakit, memang mana-mana syarikat pun tak akan approve permohonan menyertai skim takaful.

Benda yang jadi keliling kita, eloklah dijadikan pengajaran. Jangan ambil mudah. Tanya khabar orang sebelah. Pengalaman pahit hidup dia kita cedok dan buat iktibar. Jangan sekadar buat iktibar sahaja, tapi teruslah bertindak agar musibah yang sama tidak menimpa kita.

Memang malang tak berbau. Kalau dia berbau macam bau durian, senang. Lagi 3km nak ada malang, dah bau siap-siap. Boleh la nak elak. Ni idak, sebab memang tak akan berbau punya.

Sediakan payung sebelum hujan. Nanti hujan baru nak cari payung, dah basah, semua dah tak guna.

Jadikan pengajaran, dan bertindak segera.

Rabu, 9 Julai 2014

KELEBIHAN MEDICAL CARD MAA TAKAFUL BERHAD

KELEBIHAN MEDICAL CARD MAA TAKAFUL BERHAD

Kelebihan yang saya senaraikan ini tidak lebih daripada pemerhatian saya sahaja, selepas memiliki juga kad perubatan syarikat lain tapi tidaklah lama selepas menyedari saya membayar lebih untuk sesuatu yang kurang.


1.     Tiada co-takaful

Yang ini saya paling suka. Syarikat lain mungkin ada charge anda co-takaful (RM300-RM1,000) sebagai bayaran menggunakan kad perubatan tersebut. Dah la anda sakit, kena pula bayar co-takaful. Ini memang tak adil pada saya. Tak pasti anda perlu bayar co-takaful atau tidak? Hubungi syarikat takaful anda dan periksa. Yang pasti, MAA Takaful tak charge anda yang pelik-pelik. ;)

2.     Boleh stand alone

Masa saya cari medical card dulu, saya cari medical card semata-mata, tanpa ada link dengan unit trust. Kerana bagi saya, lebih selesa invest dalam unit trust secara khusus. Selepas bergiat dalam industry takaful, saya sedar produk investment-link dengan medical card ini juga penting untuk membuat caruman bagi pihak kita pada masa-masa kita menghadapi masalah pembayaran. Apa-apapun medical card MAA Takaful boleh stand alone dan boleh dimiliki serendah RM70 sebulan. Murah bukan?

3.     Gerenti renewable sehingga berumur 80 tahun.

Ini part yang best. Ada syarikat yang susah nak renew kad perubatan klien terutama klien-klien yang menghadapi sakit serius selepas memiliki kad perubatan. Di MAA Takaful, tak akan ada rejection/ masalah renew walaupun jumlah claim anda lebih daripada apa yang anda sumbangkan, selagi tidak habis limit kad tersebut. Dijamin, sehingga 80 tahun.

4.     Tiada lifetime limit

Syarikat takaful lain mungkin menyatakan limit lifetime yang boleh digunakan. Di MAA Takaful, tiada limit untuk rawatan perubatan tetapi masih tertakluk dengan limit tahunan. Periksa polisi takaful dan medical card anda dan buatlah pilihan yang lebih bijak.

Semua yang berusia dari 30 hari hingga 59 tahun boleh memiliki kad perubatan dengan MAA Takaful.

Apa-apa pun, cara terbaik adalah dengan cek polisi sedia ada dan bincang dengan saya untuk improvement.

Yang keen to know the details, jangan segan-segan untuk hubungi saya, Zunaidi di 01115484137 atau email zunaidi.ahmad@gmail.com.